StolicaMedia, 17 ноября. Покупка квартиры в Москве по рыночной ипотеке может оказаться непосильной даже для семей с доходом 400 тысяч рублей в месяц. Столичный риелтор Владимир Малахов считает, что при нынешних ставках брать такой кредит на долгие годы невыгодно, и признается, что отговаривал бы от покупки даже клиентов с высоким заработком. Почему в Москве перестали строить дешевое жилье, сколько миллионов нужно накопить на первоначальный взнос и в каких районах еще можно найти доступные квартиры, эксперт рассказал в интервью ИА StolicaMedia.
Дешевые новостройки перестали строить
— Владимир, как изменилась ситуация на московском рынке недвижимости за последний год? Что сейчас происходит со спросом?
— Произошла переориентация с новостроек на вторичный рынок. Вторичный рынок остался более-менее стабильным. Объемы продаж примерно такие же, как в прошлом году, может быть, даже немного выше. А вот продажи новостроек очень сильно просели — примерно на 20–30% по сравнению с прошлым годом.
Это объяснимо. В течение года сокращались субсидируемые программы для новостроек, менялись условия семейной ипотеки. При этом стоимость самих проектов продолжала расти. В результате у застройщиков возникли определенные проблемы с продажами.
Объемы строительства большие, а покупателей не хватает. Все больше домов достраивается и вводится в эксплуатацию, но квартиры в них остаются нераспроданными. Эта тенденция в течение года только усиливалась.
У меня было много клиентов, которые хотели приобрести именно новостройку от застройщика. В итоге мы покупали уже готовые квартиры. Зачем ждать несколько лет, если можно выбрать жилье в сданном доме.
— Вы говорите, что застройщики столкнулись с проблемами продаж. Как это отразилось на запуске новых жилых проектов?
— Есть и вторая важная тенденция. Застройщики понимают, насколько сложная ситуация сложилась на рынке, поэтому стараются ограничивать запуск новых проектов. Стартов продаж в этом году было очень мало.
При этом новые объекты все-таки появляются, но преимущественно в премиальном и элитном сегментах. Дешевую недвижимость в Москве практически перестали строить.
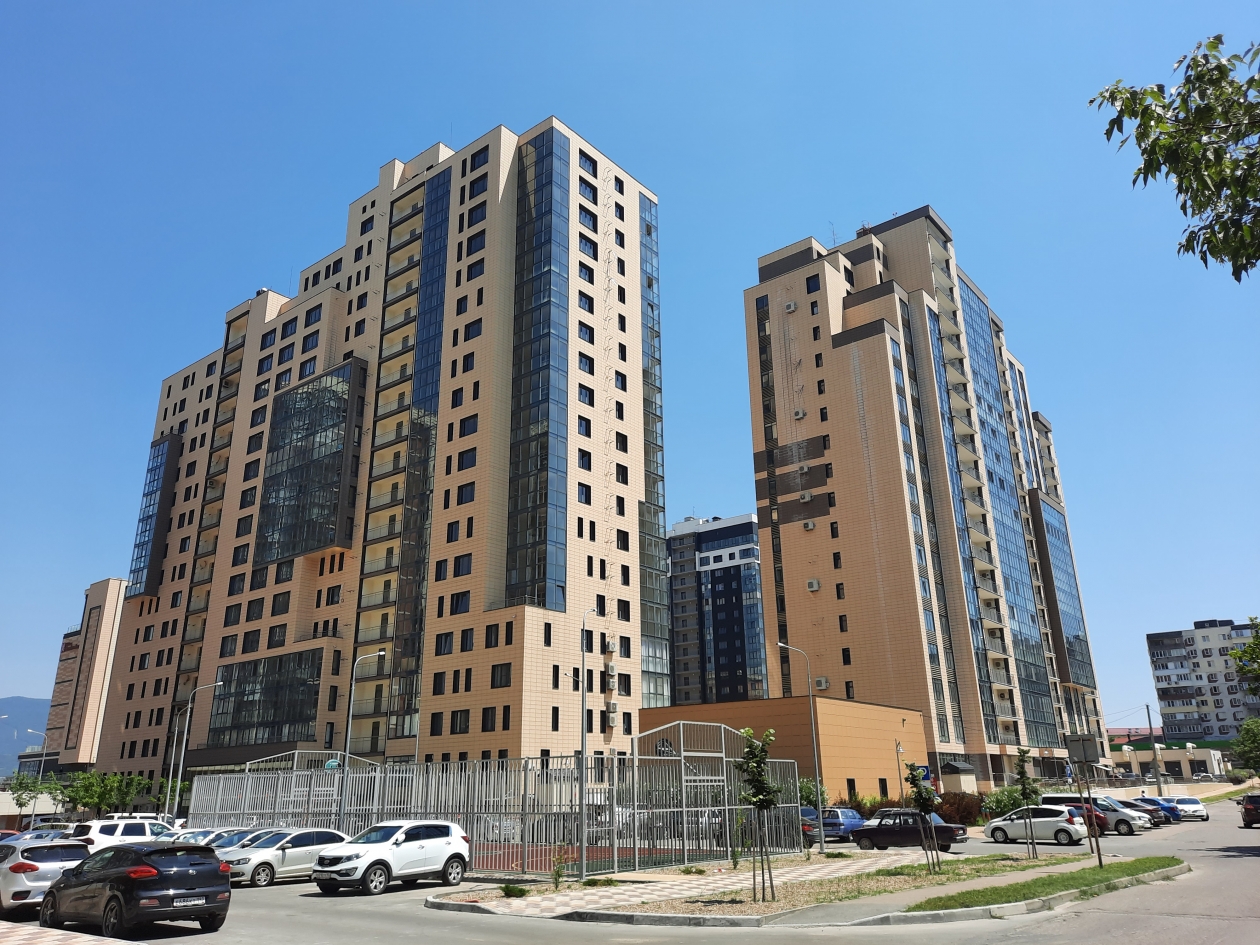
новостройки. Фото: Людмила Лата, ИА KrasnodarMedia
— Значит ли это, что в ближайшие годы в Москве может возникнуть дефицит доступных новостроек?
— В этом и следующем году еще будет сдаваться достаточно много квартир. А вот начиная с 2028–2030 годов, по моим ожиданиям, возникнет резкий дефицит нового жилья, которое будет вводиться в эксплуатацию.
Раньше человек мог купить недорогую квартиру на стадии котлована. В этом году таких предложений практически не появлялось. Поэтому растет и средний чек покупки. Не обязательно потому, что дорожают абсолютно все квартиры, а потому, что застройщики перестают выводить на рынок дешевое жилье и строят преимущественно дорогое.
Получается, если человек хочет купить недорогую квартиру в Москве, ему остается идти на вторичный рынок. Среди новостроек подходящих предложений практически нет.
— При снижении спроса цены на московские новостройки продолжают расти. Почему застройщики не спешат снижать стоимость квартир?
— У них фактически нет такой возможности. Сегодня строительство новостроек — это кредитный продукт. Застройщики строят на деньги банков. Когда покупатель приобретает квартиру, его средства поступают на эскроу-счет. Застройщик получает эти деньги только после завершения строительства. А сама стройка финансируется за счет банковского кредита.
По сути, цены во многом диктует банк. Есть финансовая модель проекта, которую застройщик согласовал, условно, три года назад. И все это время он должен работать в рамках этой модели.
Раньше расчеты сходились, а сейчас ситуация изменилась. Даже если застройщик захочет существенно снизить цены, он не всегда сможет это сделать до завершения строительства, поскольку банк может не согласовать такое решение.
К тому же дорожают рабочая сила, строительные материалы, логистика и накладные расходы. Сейчас даже при большом желании построить действительно дешевый дом очень сложно.
Поэтому застройщики и делают ставку на дорогую недвижимость. В таких проектах хотя бы получается выстроить финансовую модель. В результате складывается ситуация, когда квартир много, покупателей мало, цены растут незначительно, но существенно снижаться тоже не могут. Из-за этого люди все чаще переориентируются на вторичный рынок.
— Какие квартиры сегодня продаются быстрее всего? Изменился ли спрос на студии, однокомнатные и семейные квартиры?
— Дело даже не столько в количестве комнат. Лучше всего продаются самые дешевые квартиры в своем сегменте. Если объект предлагается по привлекательной цене, покупатель на него обычно находится. Также хорошо продаются квартиры с ремонтом. Причем необязательно с дорогим. Даже если ремонт простой, но в квартиру можно сразу заехать и жить, это большое преимущество.
Понятно, что в дешевом сегменте достаточно обычного ремонта, а в дорогом покупатели рассчитывают на более качественную отделку. Именно это становится конкурентным преимуществом вторичного рынка перед новостройками.
А вот квартиры на вторичном рынке без ремонта сейчас продаются плохо. Дело в том, что растет количество готовых квартир от застройщиков, которые уже можно получить с ключами. Большинство из них тоже продаются без отделки.
И если человек хочет купить готовую квартиру и самостоятельно сделать ремонт, зачем ему выбирать вторичку, когда он может приобрести жилье в новом доме?Поэтому самые большие сложности с продажами сегодня испытывают именно владельцы вторичных квартир без ремонта.
ипотека. Фото: Яна Гайдук, ИА PrimaMedia
На первоначальный взнос потребуется до 9 млн рублей
— После изменения условий семейной ипотеки увеличились максимальные суммы льготных кредитов для части семей. Насколько новые лимиты помогают приобрести квартиру в Москве с учетом нынешних цен?
— Количество людей, которые могут позволить себе такой кредит, сильно сократилось. Но для Москвы увеличение лимитов в некоторых случаях оказалось полезным. Раньше лимит составлял 12 млн рублей. При первоначальном взносе 20% можно было купить квартиру примерно за 15 млн рублей. Но в Москве нормальных новостроек за такие деньги практически не оставалось.
Подходящая квартира стоила уже около 20 млн рублей. Сейчас, несмотря на изменение условий, в определенных случаях можно сохранить ставку 6%, если внести первоначальный взнос 50%. Например, раньше при покупке квартиры за 20 млн рублей можно было внести 8 млн собственных средств и взять кредит на 12 млн. Теперь для получения льготной ставки может потребоваться уже 10 млн собственных средств.
Для покупателей дорогих московских квартир эта разница не всегда критична. У меня были сделки, когда семья с тремя детьми получала кредит на 18 млн рублей под 6%. При этом первоначальный взнос составлял 50%.
То есть изменения могут быть выгодны тем, кто покупает большую семейную квартиру за 40 млн рублей и располагает собственными накоплениями примерно в 20 млн. Получается, что люди с крупными накоплениями в некоторых случаях даже выиграли от новых условий.
А вот для покупателей более дешевых квартир ситуация стала сложнее. Особенно это касается Подмосковья, где еще оставались относительно доступные новостройки, которые можно было приобрести с использованием льготной ипотеки. По моему мнению, именно в Московской области из-за этих изменений спрос может заметнее снизиться в ближайшие месяцы.
— Еще одно обсуждаемое изменение — ограничение срока государственного субсидирования семейной ипотеки 15 годами. Какие риски это создает для покупателей и насколько может увеличиться ежемесячный платеж?
— Я не считаю, что это создает какие-то очень большие риски с точки зрения самого срока погашения. Большинство людей не выплачивают ипотеку все 30 лет.
Обычно кредит закрывают значительно раньше. В среднем, по моим наблюдениям, примерно за восемь лет.
Но есть другой нюанс. Например, Сбербанк сейчас предлагает оформить семейную ипотеку на 15 лет — на период субсидирования. То есть человек не может в рамках такого предложения растянуть выплаты на 30 лет, как раньше.
Из-за этого существенно увеличивается ежемесячный платеж. Условно, раньше по ипотеке человек платил около 70 тысяч рублей в месяц, а теперь за тот же кредит придется платить уже 130 тысяч.
С точки зрения общей переплаты банку ситуация может быть сопоставимой, но ежемесячная финансовая нагрузка становится значительно выше. И вот это уже серьезная проблема для семейного бюджета.
— Насколько реально сегодня обычной московской семье купить квартиру в ипотеку без государственной поддержки? Какой доход для этого необходим?
— Практически нереально. Если семья хочет взять рыночную ипотеку именно для того, чтобы купить квартиру, жить в ней и постепенно выплачивать кредит, я считаю это очень плохой идеей.
Другое дело, если люди берут ипотеку на короткий срок, например чтобы через год продать имеющуюся квартиру и полностью погасить долг. Это совершенно другая ситуация.
Но если речь идет о полноценной ипотеке без субсидирования, которую семья собирается выплачивать много лет, доход должен быть, я думаю, от 400 тысяч рублей в месяц. И даже при таком доходе я бы отговаривал людей от покупки квартиры на подобных условиях.
— Какой первоначальный взнос сейчас можно считать реалистичным для покупки квартиры в Москве? Достаточно ли стандартных 20%?
— Нет, 20% недостаточно. Если мы говорим о покупке однокомнатной квартиры внутри МКАД с использованием семейной ипотеки, нужно ориентироваться на стоимость жилья примерно от 18 млн рублей.
Да, встречаются квартиры за 16–17 млн рублей, но для более широкого выбора лучше рассчитывать на сумму от 18 млн. Чтобы получить ставку 6% по тем условиям, о которых мы говорим, может потребоваться первоначальный взнос 50%.
Получается, что для покупки квартиры за 18 млн рублей необходимо иметь около 9 млн рублей собственных средств. То есть на старте покупателю желательно располагать примерно 8–9 млн рублей.
Где в Москве еще осталось доступное жилье
— В каких районах Москвы сейчас можно найти наиболее доступные квартиры? Есть ли локации, где цены остаются относительно невысокими, но при этом можно комфортно жить?
— Если говорить о новостройках, я бы выделил Метрогородок. Там есть сравнительно недорогие предложения, достаточно большой выбор квартир. Можно подобрать жилье с использованием семейной ипотеки.
Если рассматривать вторичный рынок, стоит обратить внимание на Выхино-Жулебино, Бирюлево и другие районы на юге Москвы. Также относительно доступное жилье можно искать в Метрогородке и Ярославском районе.
Все эти районы находятся внутри МКАД, но у них есть определенный недостаток — не самая удобная транспортная доступность. Поэтому покупателям приходится выбирать между более низкой стоимостью квартиры и удобством расположения.
Если важнее цена, можно рассматривать такие районы. Если на первом месте хорошая транспортная доступность, скорее всего, придется увеличивать бюджет.